Neste artigo
- Entendendo as diferenças: pró-labore e dividendos
- Quando e como fixar valores para pró-labore e dividendos?
- Aspectos legais: contrato social, atas e obrigatoriedades
- Tributação: o que incide sobre pró-labore e dividendos?
- Boas práticas para o controle financeiro dos pagamentos
- Como usar sistemas automatizados para manter tudo em ordem?
- Dicas para reduzir riscos e garantir conformidade
- Como a organização e automação te ajudam a tomar decisões melhores?
- Conclusão
- Perguntas frequentes
Já precisei lidar muitas vezes com aquela dúvida clássica entre sócios de empresas: afinal, como organizar o pagamento de pró-labore e a distribuição de dividendos de forma segura, eficiente e realmente ajustada ao perfil do negócio? Neste artigo, quero te contar o que aprendi nesses anos estudando finanças societárias e compartilhando boas práticas de quem enfrenta a rotina contábil na pele. Meu objetivo é mostrar o passo a passo, explicar conceitos e destacar a importância estratégica desse controle para a vida dos negócios, sempre com um olhar para a privacidade, transparência e automação, inclusive com ferramentas como o Securo.
Entendendo as diferenças: pró-labore e dividendos
Confundir os dois termos é um erro comum, principalmente entre quem está abrindo sua primeira empresa. Durante minha trajetória, vi muitas equipes pecarem por desconhecimento. Pró-labore representa uma remuneração mensal obrigatória paga ao sócio que trabalha efetivamente na gestão da empresa, enquanto os dividendos dizem respeito à fatia do lucro distribuída entre todos que detêm participação societária, trabalhem ou não.
Aqui estão pontos que diferenciam claramente os conceitos:
- Pró-labore: é considerado despesa operacional, similar a um salário, registrado na contabilidade e sujeito à tributação previdenciária e ao Imposto de Renda.
- Dividendos: são repartidos a partir do lucro líquido, após o fechamento do balanço, e seguem regras específicas do regime tributário adotado.
É possível receber apenas dividendos? Não se os sócios exercem funções administrativas! A legislação exige o registro do pró-labore.
Em estudo detalhado da Receita Federal do Brasil, fica evidente como estas duas fontes compõem significativas parcelas da renda declarada em diferentes profissões e setores empresariais.
Quando e como fixar valores para pró-labore e dividendos?
Definir valores não é decisão aleatória. Exige análise do regime tributário da empresa (Simples, Lucro Presumido, Lucro Real), do caixa disponível, das obrigações com fornecedores, impostos e, claro, da realidade do setor de atuação. Sempre sugiro que o valor do pró-labore seja compatível com o cargo e responsabilidades administrativas, seguindo princípios de “preço de mercado”.
Já os dividendos têm natureza variável, dependem da apuração do lucro líquido anual e da política de distribuição prevista no contrato social. Empresas podem decidir reservar parte dos resultados para reinvestimento e organizar o pagamento de lucros remanescentes em períodos específicos.
Um cuidado essencial, que percebo que pouca gente dá atenção, é o alinhamento dessas diretrizes no próprio contrato social. A formalidade do contrato social e das atas societárias é o maior escudo contra litígios futuros.
Passos para calcular e definir valores
- Analise o histórico financeiro da empresa, considerando receitas, despesas e resultados dos últimos meses.
- Consulte referências salariais para o setor e função exercida pelo sócio.
- Considere a necessidade de capital de giro para compromisso com despesas regulares.
- Estime possíveis reservas para reinvestimento ou capital de emergência.
- Delibere em conjunto nas reuniões societárias, formalizando cada decisão.
O Banco Central do Brasil disponibiliza séries históricas sobre distribuição de lucros e dividendos, o que pode ajudar a visualizar práticas de mercado e apoiar decisões.
Aspectos legais: contrato social, atas e obrigatoriedades
Na minha experiência, a formalização correta salva empresas de grandes dores de cabeça. Isso vale tanto para ajustar expectativas, quanto para evitar autuações fiscais ou discussões judiciais entre sócios. O contrato social deve estabelecer de forma explícita:
- Política de remuneração dos sócios-administradores (pró-labore).
- Critérios e periodicidade para distribuição do lucro (dividendos).
- Necessidade de atas registrando decisões de distribuição, assinadas por todos.
- Procedimentos em casos de mudança societária (compra/venda de participação).
Nos meus atendimentos a pequenas empresas, já vi situações em que a falta de um acordo escrito, mesmo entre amigos ou família, resultou em impasse. Portanto: contratos e atas bem redigidas valem mais do que promessas e confiança verbal.
É importante ressaltar que grandes instituições como o BNDES demonstram, através da divulgação regular da distribuição de dividendos ao Tesouro Nacional, que a formalidade e a transparência são expectativas até mesmo para empresas públicas.
Tributação: o que incide sobre pró-labore e dividendos?
A questão tributária é, sem dúvida, um dos tópicos mais sensíveis. O pró-labore sofre incidência de INSS (20% patronal, 11% sócio, na maioria dos casos) e pode ser passível de retenção de Imposto de Renda, conforme a faixa salarial. Já os dividendos ainda são, até o momento, isentos para pessoas físicas, desde que observadas todas as exigências legais quanto à apuração do lucro e registros contábeis.
Para não cometer erros, procuro sempre:
- Recolher mensalmente INSS sobre o valor do pró-labore na competência devida.
- Acompanhar qualquer mudança de legislação tributária que possa impactar dividendos.
- Manter registros documentados de todas as operações e relatórios contábeis.
O próprio site da Receita Federal traz estudos detalhados que ajudam a ilustrar como a distribuição de renda via lucros e dividendos tem impacto direto na composição da renda nacional e pauta discussões sobre alterações tributárias.
Boas práticas para o controle financeiro dos pagamentos
Não são apenas regras técnicas que garantem tranquilidade. Praticidade, transparência e organização definem se a gestão vai funcionar!
Com o tempo, percebi que processos bem implantados diminuem erros, conflitos e riscos. Deixar tudo jogado em planilhas improvisadas pode até funcionar um tempo, mas, quando acontece um desencontro de informações, os prejuízos podem vir rápido.
- Registre cada movimentação separadamente, anotando referência a recebimentos, data, conta de origem e valor.
- Armazene comprovantes eletronicamente, protegidos por senha ou criptografia, em ambiente privado.
- Implemente conferências mensais entre caixa, extratos e registros para rastrear divergências.
- Classifique os lançamentos conforme categoria: pró-labore, dividendos, antecipações, reembolsos.
- Mantenha backups periódicos, protegendo o histórico financeiro do negócio.
Conheci muitos empreendedores que preferem plataformas open source nacionais, como o Securo, para garantir automação, privacidade e segurança de dados. Afinal, nada substitui a tranquilidade de saber que só você acessa e controla seu histórico financeiro, sem riscos de terceiros visualizando suas informações sensíveis.
Como usar sistemas automatizados para manter tudo em ordem?
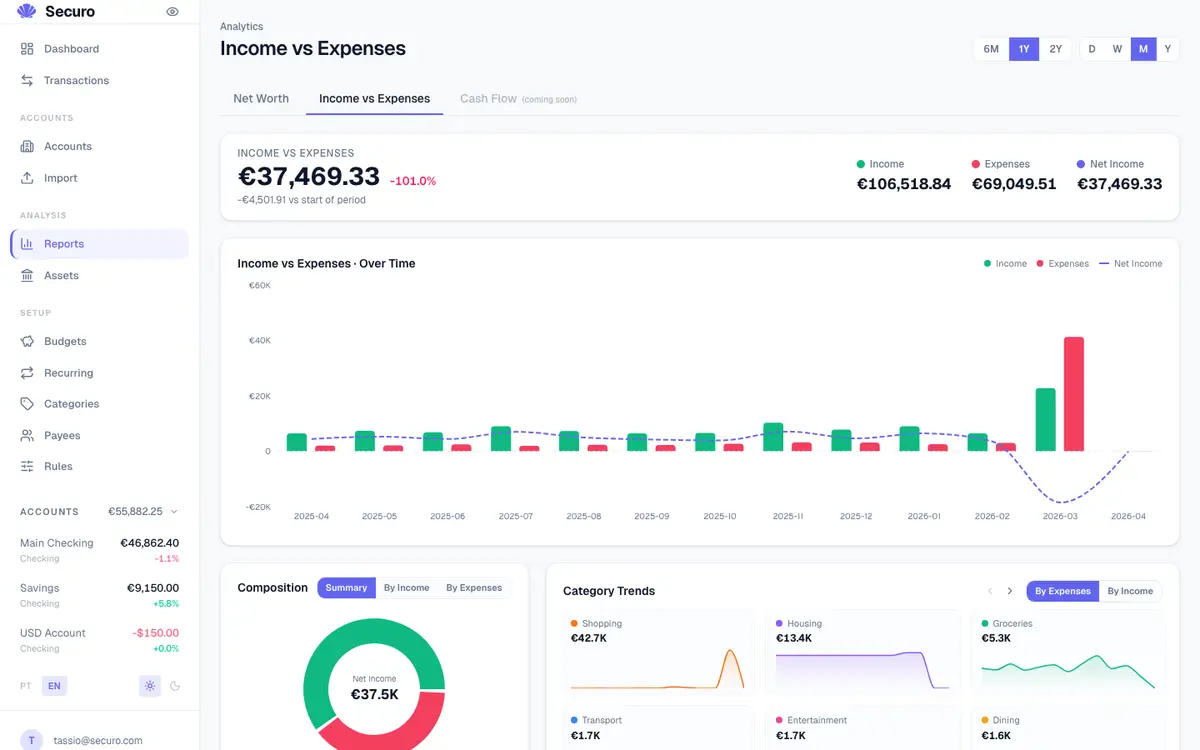
Hoje, não abro mão de um sistema de controle financeiro automatizado para esse tipo de operação societária. Ao registrar o pagamento do pró-labore e a divisão de dividendos no Securo, por exemplo, consigo acompanhar todas as movimentações em uma linha do tempo, anexar documentos e garantir que cada ato fica devidamente registrado e categorizado.
- Classificação automática desses lançamentos usando regras definidas (como as que a Securo oferece, integrando bancos nacionais e categorizando transações automaticamente).
- Relatórios financeiros claros para prestação de contas, fundamentais, inclusive, quando sua empresa tem mais de um sócio ou investidores externos.
- Fácil exportação dos relatórios para envio ao contador, evitando retrabalho e reduzindo erros fiscais que podem gerar autuações.
- Sincronização bancária para garantir que as informações estejam sempre atualizadas, sem depender de atualização manual.
Gosto de recomendar que, independentemente do porte da empresa, sócios devem buscar sistemas em que possam controlar cada detalhe dos recebimentos e pagamentos, com total transparência e privacidade.
Dicas para reduzir riscos e garantir conformidade
Em minha experiência, muitos riscos podem ser evitados. Selecionei algumas orientações práticas:
- Mantenha contratos e atas atualizados, registrando decisões e evitando interpretações ambíguas.
- Nunca faça pagamentos fora do fluxo financeiro oficial da empresa.
- Evite misturar contas pessoais com contas da pessoa jurídica.
- Implemente regras claras de autorização para transferências e pagamentos a sócios.
- Realize auditorias periódicas, mesmo que internas, para revisar a correta classificação contábil.
Se algum erro for identificado, faça o ajuste documental imediatamente, justificando o motivo para eventuais questionamentos fiscais futuros. Pequenas falhas, quando não corrigidas, podem se transformar em dores de cabeça maiores, especialmente em caso de fiscalização.
Se quiser aprofundar nessa questão, indico o conteúdo especializado sobre finanças pessoais, além de discussões relacionadas à privacidade na gestão financeira digital, como trato em gestão privativa das finanças.
Como a organização e automação te ajudam a tomar decisões melhores?
Controlar pró-labore e dividendos de forma sistematizada me permitiu avaliar rapidamente questões como reinvestimento no negócio, possibilidade de ampliar o número de sócios e até mesmo planejar a sucessão empresarial. Uma gestão desorganizada acaba confundindo lucros pessoais e empresariais, prejudicando a expansão do empreendimento.
Nesse caminho, a tecnologia open source, por ser auditável e adaptável, permite customizar os processos de acordo com as necessidades específicas da sua operação. E como já citei, plataformas como Securo são desenhadas para que o gestor mantenha o sigilo e controle dos dados, nunca compartilhados sem autorização do usuário.
Para autônomos e freelancers, o controle financeiro profissional também faz toda diferença. Vejo muitos profissionais adotando práticas como essas e conseguindo separar claramente o que é receita de trabalho, distribuição de lucro e reinvestimento. Esse tema aliás, é abordado detalhadamente em controle financeiro para autônomos e freelancers.
Conclusão
Gerenciar as remunerações societárias, definindo o valor do pró-labore e a distribuição de dividendos, exige atenção a detalhes jurídicos, fiscais e operacionais. Porém, o mais poderoso é transformar esse processo em uma rotina organizada com registros documentais seguros, clareza de informações para todos os envolvidos e facilidade de consulta e auditoria.
Na minha opinião, unir automação, controle privativo dos dados e transparência total é o que separa negócios saudáveis de futuras dores de cabeça. E se você busca um sistema open source no qual seus dados permanecem só com você, recomendo experimentar o Securo.
Faça parte desse movimento por mais segurança, privacidade e autonomia. Comece agora a controlar bem pró-labore e dividendos, evitando riscos futuros e aproveitando cada oportunidade que gestão financeira organizada pode abrir para seu negócio.
Perguntas frequentes
O que é pró-labore e dividendos?
Pró-labore é a remuneração paga aos sócios que exercem funções administrativas reais dentro da empresa, sendo registrado como despesa e sujeito a encargos. Já os dividendos são parcelas do lucro distribuídas a todos os sócios, proporcionalmente à sua participação, após a realização do balanço e o cumprimento das obrigações legais e fiscais.
Como calcular o valor do pró-labore?
O valor do pró-labore deve considerar o padrão salarial de mercado para a função desempenhada, a saúde financeira do negócio e o que está estabelecido no contrato social, respeitando sempre o mínimo previsto em lei para evitar questionamentos trabalhistas ou fiscais.
Quais impostos incidem sobre dividendos?
Atualmente, dividendos distribuídos a pessoas físicas são isentos de tributação no Brasil, desde que seguidas todas as exigências de escrituração e apuração do lucro. Contudo, há discussões periódicas sobre mudanças nessa regra. Por isso, acompanhar as normas é fundamental.
É melhor retirar pró-labore ou dividendos?
Depende do perfil da empresa e da função do sócio. Sócios atuantes devem receber pró-labore para atender à legislação e garantir direitos previdenciários. Dividendos geralmente são mais vantajosos do ponto de vista tributário, mas só podem ser pagos se houver lucro apurado e registros em ordem.
Como organizar o pagamento de sócios na prática?
O pagamento de sócios deve ser documentado, seguindo regras definidas no contrato social, com registros automáticos em sistema financeiro confiável. Recomendo gerar relatórios periódicos, armazenar documentos e implementar rotinas de conferência e transparência, usando sistemas seguros como o Securo, para garantir integridade, privacidade e fácil auditoria das operações.
Securo
Controle financeiro open source, rodando na sua máquina.
Conecte suas contas, categorize gastos e veja o fluxo de caixa sem entregar seus dados a ninguém.