Ao longo de minha trajetória aconselhando pequenas empresas e acompanhando desafios diários de empreendedores, percebi o quanto o controle do fluxo de caixa pode ser o divisor de águas na saúde financeira do negócio. Muitos ainda acreditam que esse controle se resume a monitorar entradas e saídas, mas, na prática, ele é um processo vivo, repleto de nuances e decisões.
O que é fluxo de caixa e por que pequenas empresas devem se preocupar?
Eu costumo explicar que fluxo de caixa é o registro e o acompanhamento de todas as movimentações financeiras de uma empresa em determinado período. Entram receitas, saem despesas. O conceito parece simples, mas sua aplicação faz diferença entre uma gestão consciente e o risco constante de inadimplência.
Segundo dados levantados na pesquisa CFA/MEMP, cerca de 38% das dificuldades enfrentadas por micro e pequenas empresas derivam de desafios como fluxo de caixa, capital de giro e separação das contas de pessoa física e jurídica (pesquisa CFA/MEMP).
Sem clareza do caixa, a empresa caminha no escuro.
Como já presenciei em atendimentos, o pequeno empresário que relega o acompanhamento sistemático ou adota apenas um controle informal – o famoso “anota no caderno” – tende a sofrer mais com imprevistos financeiros, atrasos de fornecedores e até multas fiscais. No mercado atual, disciplina e visão de futuro são exigências básicas.
Etapas essenciais para controlar receitas e despesas
- Mapear todas as fontes de entrada: registre diariamente vendas, receitas de serviços, recebimentos de clientes, transferências e demais ganhos.
- Classificar cada saída: divida despesas por categorias: aluguel, fornecedores, salários, impostos, compras, manutenção, marketing, entre outros.
- Registrar diariamente: estabeleça uma rotina para anotar todas as entradas e saídas diariamente, sem procrastinar.
- Revisar periodicamente: revise semanal ou mensalmente os registros a fim de detectar erros e ajustar rumos.
- Acompanhar saldo do caixa: verifique o saldo final diariamente e antecipe possíveis apertos de caixa.
- Integrar diferentes contas bancárias: mantenha o controle unificado, reunindo contas de diferentes bancos – principalmente para empresas com contas em vários bancos ou múltiplas moedas.
Essa estrutura, que parecia trabalhosa à primeira vista, foi ganhando agilidade quando passei a recomendar o uso de plataformas que automatizam categorias e centralizam dados – sempre com foco em privacidade, como o Securo, que nunca abre mão da autonomia do gestor.
A separação das finanças: o que mudou para mim e para centenas de empresas
Um dos erros mais comuns dos empreendedores é misturar despesas pessoais com contas da empresa. Parece apenas um detalhe, mas essa prática compromete completamente a visibilidade financeira do negócio. Na minha experiência, frequentemente encontrei empresários em dificuldades sem entender “onde o dinheiro foi parar”. Só depois de separar rigorosamente os registros pessoais e empresariais (dica explicada de forma detalhada neste conteúdo sobre como separar finanças pessoais e empresariais na prática) é que conseguiram restabelecer o controle ou evitar problemas fiscais.
- Mantenha contas bancárias separadas para empresa e para vida pessoal.
- Documente todos os repasses entre contas, inclusive retiradas para pró-labore e distribuição de lucros.
- Utilize categorias claras para classificar transferências, evitando confusão futura.
- Se possível, restrinja acessos de familiares à conta empresarial.
- Adote políticas específicas para despesas mistas e reembolse apenas gastos devidamente comprovados.
A experiência mostra: separar finanças não é só organização; é proteção e sustentabilidade do negócio.
Ferramentas que transformam o controle financeiro
Em meus atendimentos, notei que parte dos empresários ainda faz registros à mão ou em planilhas simples. O levantamento feito no setor de vestuário em Sananduva comprovou minhas observações: 63% dos micro e pequenos não usam nenhuma ferramenta moderna de gestão financeira, e só 16% mantêm um fluxo de caixa formal (grupo de pesquisa do setor).
As planilhas têm seu valor. Mas, à medida que a empresa cresce, o risco de erros aumenta. Hoje, defendo o uso de sistemas que automatizam a importação de extratos bancários, categorizam despesas por inteligência artificial e oferecem visualizações fáceis, como dashboards e gráficos de tendência:
- Importação automática de extratos de diferentes bancos e cartões.
- Categorização automatizada por regras personalizáveis.
- Relatórios mensais com gráficos de saldo, entradas, saídas e evolução patrimonial.
- Controle de fluxo em múltiplas moedas e contas.
- Definição de orçamentos e alertas de limite.
- Dashboard intuitivo para acompanhar, em tempo real, a saúde do caixa.
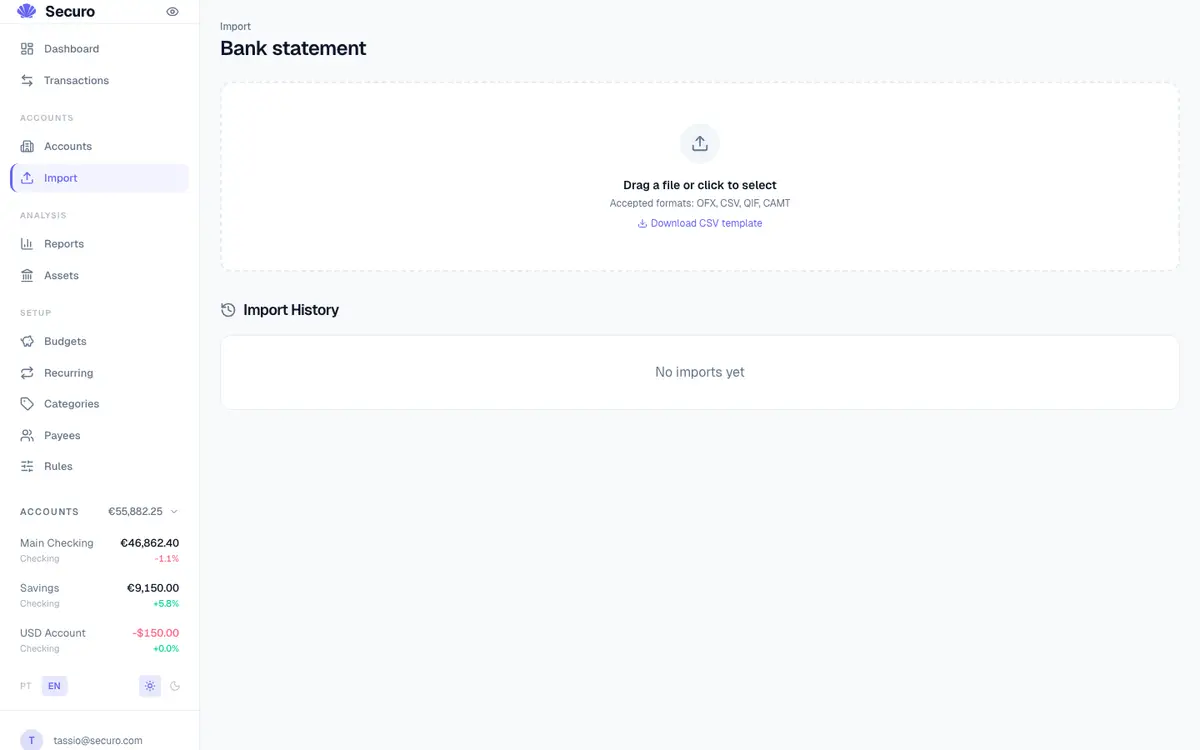
No Securo, por exemplo, tudo isso pode ser feito mantendo os dados em seu próprio servidor, com criptografia de ponta a ponta. Isso traz tranquilidade para quem lida com informações sensíveis e não quer expor dados a terceiros. E por ser open source, o código é auditável – algo que me transmite confiança nesse tipo de solução.
Como definir metas financeiras e fazer projeções seguras
Ao longo dos anos, percebi que pequenas empresas que estabelecem objetivos concretos – ampliar faturamento, reduzir custos, investir em novos equipamentos – conseguem avançar com mais clareza e medir seu progresso. Metas concretas ajudam na disciplina do caixa, pois cada centavo é planejado em função desses objetivos.
Esses são passos que costumo sugerir para ter um planejamento sólido:
- Liste metas de curto, médio e longo prazo;
- Defina o valor de cada objetivo e prazo para realização;
- Inclua as contribuições mensais ao lado dos demais lançamentos do caixa;
- Monitore o progresso por meio de relatórios visuais – em sistemas como o Securo, basta criar uma “meta” e acompanhar o avanço mês a mês;
- Reveja prazos e valores conforme houver variações de receita ou despesa.

Além disso, a projeção do fluxo de caixa é um exercício essencial: simule receitas e despesas futuras, antecipe pagamentos grandes ou recebimentos sazonais e, assim, reduza o impacto de meses de baixa. Com esse método, eu já vi microempresas reverterem quadros de aperto financeiro apenas por se anteciparem a movimentos previsíveis.
Controle de contas a pagar e receber: disciplina diária contra inadimplência
Quem nunca sentiu aquele frio na barriga ao perceber um pagamento esquecido? Manter planilhas manuais é um começo, mas, para crescer e evitar prejuízos, considero essencial centralizar as obrigações no mesmo painel de fluxo. Um dos dados que mais me chamou atenção foi o levantamento do Banco Central sobre inadimplência: empresas de todos os portes sofrem com atrasos superiores a 90 dias, prejudicando o crédito (Banco Central do Brasil).
Disciplina previne prejuízo com juros e restrições futuras.
Acompanhar contas a pagar (fornecedores, tributos, folha de pagamento) e a receber (clientes, vendas parceladas, contratos de serviço) em tempo real é uma das formas mais úteis de evitar surpresas desagradáveis e calcular exatamente o saldo projetado. Recorrendo ao Securo, notei como a automação de avisos, alertas e categorização de recebíveis e compromissos deixa tudo muito mais eficiente e gera economia de tempo.
Criar e manter uma reserva financeira: a linha tênue entre a crise e a oportunidade
Nem sempre é fácil: construir uma reserva exige cortes, disciplina e constância. Mesmo assim, não conheço empresa sólida que não mantenha uma parcela do caixa como reserva – seja para emergências, aporte em projetos importantes, ou para aproveitar uma oportunidade de mercado inesperada.
- Defina o percentual do faturamento destinado à reserva mensal;
- Programe transferências automáticas para aplicações seguras e de fácil resgate;
- Evite acessar a reserva para cobrir despesas correntes;
- Mantenha a reserva registrada separadamente nas demonstrações financeiras;
- Revise periodicamente o valor, adequando-o ao momento da empresa.
Em tempos de inadimplência crescente, como aponta levantamento da FecomercioSP (empresas acumulavam mais de R$ 86 bilhões em crédito atrasado no segundo trimestre de 2026, alta de 24% em 12 meses – dados FecomercioSP), a existência de uma reserva pode garantir o pagamento de salários ou honrar compromissos mesmo em cenários adversos.
A tecnologia a favor das pequenas: vantagens do open source com foco em privacidade
Uma questão recorrente nas minhas conversas com empresários é o receio sobre exposição dos dados bancários e sensíveis. Muitos evitam ferramentas por dúvida sobre segurança, o que trava ainda mais a evolução na gestão. Ferramentas open source, como o Securo, garantem privacidade total dos dados financeiros, já que o controle permanece exclusivamente com o proprietário, hospedado em infraestrutura própria e com código aberto.
Integração nativa com bancos, automação de lançamentos e relatórios inteligentes facilitam não só o registro, mas permitem análises profundas, antecipação de problemas e geração de relatórios para parceiros ou contadores – sempre mantendo a privacidade.
- Automatize importação e categorização de transações;
- Tenha dashboards completos de receitas, despesas, saldo e trajetórias financeiras;
- Defina permissões de acesso às informações sensíveis;
- Alinhe o controle ao compliance e evite riscos fiscais.
E para quem trabalha sozinho, atua como autônomo ou presta serviços, indico uma leitura complementar sobre controle financeiro open source para autônomos.
Disciplina e análise de dados: como evitar erros e melhorar resultados
Não me canso de repetir: o hábito de registrar informações diariamente e analisar gráficos e relatórios periodicamente é o que diferencia amadores de gestores bem-sucedidos. Erros comuns como esquecer lançamentos, ignorar pequenas despesas ou adiar revisões acabam corroendo o lucro no longo prazo.
Assistindo a dezenas de negócios crescerem, percebi que os melhores resultados vêm de quem:
- Categorizou receitas e despesas por tipo e grupo;
- Revisitou relatórios mensais para identificar padrões e otimizar gastos;
- Testou orçamentos diferentes até encontrar o mais realista;
- Utilizou previsões e tendências para tomar decisões mais seguras;
- Nunca deixou para depois o que pode ser feito hoje – inclusive a conciliação bancária.
Se você deseja aprofundar práticas para não tropeçar em armadilhas do dia a dia, recomendo a leitura deste artigo sobre erros frequentes em finanças pessoais.
Cuidar do fluxo é cuidar do futuro do negócio.
Conclusão
Organizar o fluxo de caixa da pequena empresa é mais do que uma necessidade contábil. É, para mim, o ponto de partida do crescimento sustentável. Ao automatizar, categorizar e revisar as movimentações, se constroem bases sólidas para enfrentar crises, aproveitar oportunidades e prosperar em um cenário competitivo. O segredo está, sobretudo, em aliar disciplina, tecnologia e visão de longo prazo. Caso queira conhecer uma solução open source feita sob medida para quem valoriza privacidade, praticidade e segurança, experimente o Securo.
Perguntas frequentes sobre fluxo de caixa em pequenas empresas
O que é fluxo de caixa para pequenas empresas?
Fluxo de caixa é o registro sistemático de todas as receitas e despesas de uma empresa, oferecendo uma visão clara e atualizada da sua saúde financeira e permitindo decisões mais seguras.
Como controlar o fluxo de caixa no dia a dia?
No cotidiano, o controle depende de disciplina nos registros, seja via planilhas detalhadas, seja com o apoio de sistemas que automatizam lançamentos e classificações, como o Securo. Importante registrar diariamente, revisar periodicamente e sempre separar contas pessoais das empresariais.
Quais ferramentas ajudam a organizar o caixa?
Planilhas eletrônicas são o primeiro passo para mapear receitas e despesas. Para quem busca agilidade, segurança e privacidade, plataformas open source como o Securo são alternativas que centralizam dados, automatizam processos e proporcionam fácil análise dos resultados.
Com que frequência devo analisar o fluxo de caixa?
Recomendo revisar os registros pelo menos semanalmente. A análise mensal permite identificar tendências, traçar metas realistas e antecipar problemas, evitando surpresas desagradáveis e dando base sólida para crescer.
Quais erros evitar no controle do caixa?
Evite misturar contas pessoais e empresariais, deixar registros incompletos ou esquecer de revisar periodicamente seus lançamentos. Pequenas falhas de rotina tendem a se acumular e prejudicar o desempenho financeiro, podendo até comprometer a continuidade do negócio.