Ao longo da minha carreira acompanhando a evolução das fintechs, bancos digitais e ferramentas de controle financeiro, vieram muitas perguntas recorrentes. Uma delas é: como escolher uma boa conta digital PJ em 2026? Principalmente para micro e pequenas empresas, essa dúvida determina o dia a dia financeiro e, até, a saúde do negócio.
Hoje, a oferta de recursos aumentou, mas isso nem sempre facilita a tomada de decisão. Entre taxas, integrações, privacidade e flexibilidade, há detalhes que fazem toda a diferença. Vou compartilhar neste guia uma análise criteriosa desses pontos, fundamentando meu olhar em dados sobre a realidade do empreendedor brasileiro, em experiências práticas e nas soluções tecnológicas atuais como a própria plataforma Securo.
A nova era das contas digitais PJ: o que mudou até 2026
Antigamente, abrir uma conta PJ era sinônimo de fila, papelada, tarifas elevadas e suporte pouco personalizado. Em 2026, o cenário já é muito diferente. Hoje, quem empreende encontra opções digitais que prometem reduzir custos, agilizar operações e oferecer recursos antes disponíveis só para grandes empresas.
Controle nunca foi tão importante quanto em 2026.
O IBGE apresenta dados estruturais sobre micro e pequenas empresas do setor de comércio e serviços, que ajudam a entender o perfil das companhias que mais buscam contas digitais: estruturas enxutas e com fluxo financeiro intenso, muitas vezes com poucos funcionários e alto volume de emissão de notas, cobranças e gestão de moedas diversas.Veja mais neste levantamento: perfil das micro e pequenas empresas.
Por que a gestão financeira automatizada faz diferença?
Minha experiência mostrou que a organização financeira automatizada é o divisor de águas em pequenas empresas. Dificilmente um empreendedor tem tempo ou paciência para categorizar manualmente cada despesa ou baixar dezenas de extratos. É aqui que a integração bancária automática se torna indispensável.
O cenário típico de 2026 envolve multi-bancarização: contas em bancos digitais diferentes, pagamentos recorrentes com moedas variadas e a necessidade de compatibilidade com plataformas para emissão de notas, gestão de pro labore e controle de orçamentos.

Soluções como a integração com a Pluggy permitem ao usuário conectar bancos brasileiros em poucos cliques, centralizando todas as contas PJ em um só painel. No Securo, por exemplo, o controle sobre o saldo das contas aparece de forma visual e dividida por instituição—facilitando a análise e prevenindo esquecimentos ou descuido financeiro.
Funcionalidades indispensáveis na melhor conta digital PJ para 2026
Se eu tivesse que resumir, as melhores contas digitais para empresas em 2026 têm que cobrir, ao menos, as funcionalidades abaixo:
- Integração bancária automática (conectividade via APIs com bancos nacionais e internacionais)
- Automação de cobranças, agendamentos e pagamentos recorrentes
- Controle e categorização inteligente de despesas por regras personalizáveis
- Gestão multicontas e multimoedas
- Relatórios visuais e customizáveis de fluxo de caixa, demonstrativos e alertas de movimentação
- Política clara de privacidade de dados e criptografia ponta a ponta dos dados
- Compatibilidade com plataformas open source e auto-hospedagem (self-hosted)
- Baixo custo operacional e transparência total nas tarifas
O que diferencia, então, uma solução de outra? Vejo que a privacidade é um tópico cada vez mais relevante. São inúmeros casos de vazamento de dados de clientes ou manipulação indevida para vendas cruzadas. Ferramentas realmente abertas, de código auditável, permitem ao usuário inspecionar e controlar completamente sua história financeira.
Automação, multicontas e economia de tempo real no dia a dia
Muitos pensam que multicontas e automação são luxos para grandes empresas. Mas, sinceramente, nunca vi tantas microempresas adotando essas práticas, justamente para escapar do caos de tentar “dar conta” manualmente de tudo. Usar regras para automatizar categorização de despesas—como “Uber é sempre transporte”, “Spotify entra como assinatura”, “depósito X é salário”—diminui erros e poupa horas preciosas no fechamento mensal.

Esse tipo de funcionalidade está presente em soluções como o Securo, onde é possível criar e ajustar regras personalizadas sem depender de terceirizados, trazendo flexibilidade e liberdade de adaptação conforme a empresa evolui.
Comparativo: bancos digitais x bancos tradicionais para empresas
Na análise do que diferencia bancos digitais dos tradicionais, algumas questões saltam aos olhos:
- Transparência de tarifas e possibilidade de acompanhamento em tempo real (e não aquela surpresa só no fechamento cheio de siglas no extrato)
- Facilidade para integração entre contas e sistemas internos
- Agilidade na abertura e na alteração de dados
- Suporte remoto eficiente, geralmente acessível por chat ou aplicativo 24 horas
- Maior respeito à privacidade e ao controle de dados na arquitetura open source/self-hosted
No meu acompanhamento do mercado, vejo cada vez mais empresas e profissionais migrando para modelos onde os dados ficam sob seu controle direto, principalmente após polêmicas de uso indevido ou venda indiscriminada de informações por parte de instituições financeiras.
Diferenciais do modelo self-hosted e software open source
Empresas que privilegiam a privacidade e a segurança optam por alternativas totalmente sob controle próprio. Plataformas como o Securo seguem a premissa de never share by default: os dados financeiros não saem do servidor do usuário, não há compartilhamento com terceiros nem venda de informações para parceiros.
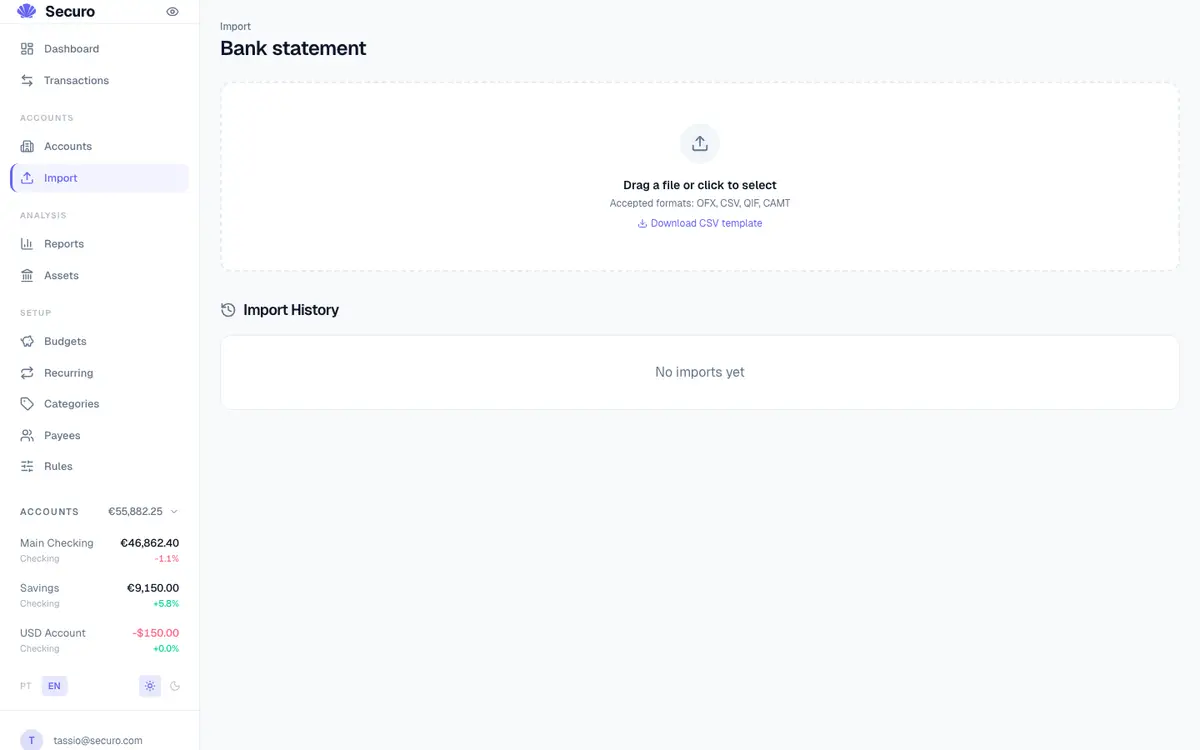
Além disso, a arquitetura open source traz transparência sobre o que acontece nos bastidores. Quem tem equipe técnica pode auditar, customizar ou criar integrações específicas para o contexto do negócio. Na maioria das plataformas tradicionais, alterar processos simples leva dias ou nem é permitido. No open source, existe liberdade real.
Integrar ferramentas como a Pluggy potencializa esse poder, pois consolida contas e traz dados de múltiplos bancos em ambiente seguro, facilitando a reconciliação e a visualização macro da movimentação financeira empresarial.
Critérios de escolha: o que analisar para decidir pela conta PJ ideal
Analisando dezenas de soluções, sempre recomendo considerar os seguintes critérios antes de abrir qualquer conta jurídica digital:
- Quais as tarifas cobradas por serviços recorrentes, transferências, DOC, TED, emissão de boletos e extratos?
- A plataforma tem política de segurança clara? Existe criptografia ponta a ponta dos dados?
- Existe limite diário para transferências? O teto atende ao porte da sua empresa?
- O dinheiro nas contas está resguardado por fundos garantidores reconhecidos pelo Banco Central?
- O atendimento é ágil e multicanal? Tem histórico de resoluções rápidas e personalizadas?
- Possui integração com outros sistemas (gestão, contabilidade, marketplace, ERPs)?
- Oferece algum rendimento automático sobre saldo em conta?
- É possível integrar multicontas e centralizar tudo para uma visão consolidada?
- Há permissão para auto-hospedagem e customização do sistema?
Muitos empreendedores negligenciam itens relacionados à segurança, limitando-se ao valor cobrado por transferência ou emissão de boleto. Grandes perdas ocorrem justamente por ataques cibernéticos ou falhas de controles internos, mais do que pelas tarifas.
Entendendo as tarifas: nem tudo é sobre preço baixo
No portal de dados abertos do Banco Central encontro, várias vezes ao ano, informações atualizadas sobre médias e máximos de tarifas cobradas pelas instituições. A variação, mesmo entre empresas do mesmo porte, é grande. Por isso, não caia na armadilha do preço “inicial zero” e avalie a tarifa real conforme seu padrão de uso.
A melhor conta digital PJ 2026 não é só a mais barata, mas a que mais se encaixa ao perfil do seu negócio. Se a atuação depende de transferências frequentes ou recebimento por PIX, priorize modelos que não limitem esses movimentos, ou que prevejam pacotes vantajosos para rotina intensa.
Segurança: fundos garantidores, sinais de confiabilidade e criptografia
Uma dúvida muito comum é: "Posso confiar? Afinal, meu recebível, reserva de emergência e fundo de caixa estarão ali." Por isso, o primeiro passo é conferir se a instituição é reconhecida e homologada pelo Banco Central. O segundo é saber se os recursos contam com proteção de fundos garantidores em caso de quebra.
No caso de plataformas como o Securo, há camadas suplementares de proteção, já que toda movimentação (desde o registro de transações até a geração de relatórios e importação de extratos de múltiplos bancos) acontece em servidores sob controle do próprio usuário, minimizando grandes exposições a riscos externos.
Criptografia forte e autogerenciamento eliminam a necessidade de confiar cegamente em terceiros. Isso significa que mesmo ataques direcionados à infraestrutura principal não resultam em acesso às finanças da empresa, trazendo paz de espírito para quem gere o caixa.
Requisitos e processo para abertura de conta PJ em 2026
Mantenho como referência os requisitos atuais, que basicamente envolvem:
- CNPJ ativo e regular com a Receita Federal
- Comprovante de endereço empresarial e do representante legal
- Contrato social ou documento equivalente atualizado
- Cadastro dos sócios ou responsáveis pela gestão da conta
Há instituições que facilitam muito o processo digital, permitindo o upload dos documentos via aplicativo, outras ainda pedem etapas extras como videochamada ou análise de risco automatizada. Vale dizer que para categorias como MEI e pequenas empresas, há condições simplificadas, tornando o processo muito mais ágil (inclusive já detalhei isso em meu artigo sobre melhor conta bancária PJ para MEI).
Sempre oriento cruzar as necessidades do seu segmento com as facilidades oferecidas. Negócios digitais, por exemplo, se beneficiam de APIs abertas e integração fácil com rotinas contábeis e de faturamento.
Integração Pluggy, gestão multicontas e centralização de operações
Um dos pontos altos da tecnologia em 2026 é a centralização: poder conectar todos os bancos em uma mesma interface. A Pluggy viabiliza essa integração, trazendo contas nacionais para dentro de painéis como o do Securo. Automatizar transferências entre contas, visualizar saldos em moedas diferentes e associar cada carteira digital à sua finalidade específica muda completamente a dinâmica operacional de pequenas empresas.

Centralizar reduz erros manuais, evita esquecimentos e potencializa a tomada de decisão baseada em dados reais e atualizados.
Além disso, plataformas auto-hospedadas baseadas em arquitetura open source não prendem o usuário à regra fechada de um só fornecedor. Se, no futuro, precisar de uma integração nova ou alterar processos internos, basta customizar.
- No controle financeiro para nutricionista PJ, percebe-se rapidamente os ganhos dessa flexibilidade.
- Separar contas pessoais e empresariais evita misturas fiscais perigosas.
- Gestão correta de pro labore e dividendos depende dessa clareza entre fluxos financeiros como já abordei antes.
- Até mesmo custos com contador mudam conforme a complexidade operacional e já expliquei como avaliar.
A autonomia do empreendedor sobre dados e transações
O maior aprendizado desses anos foi perceber que a autonomia sobre os dados financeiros é a melhor proteção para o negócio. Plataformas open source, como o Securo, permitem rodar do zero em qualquer infraestrutura: do notebook local à nuvem própria da empresa. O banco de dados pode ser criptografado, os acessos auditados e nenhuma informação precisa ser compartilhada sem anuência.
Esse controle torna o empreendedor menos vulnerável a problemas de infraestrutura externa e facilita adaptações rápidas sempre que a legislação muda ou o modelo de negócio exige novos fluxos.
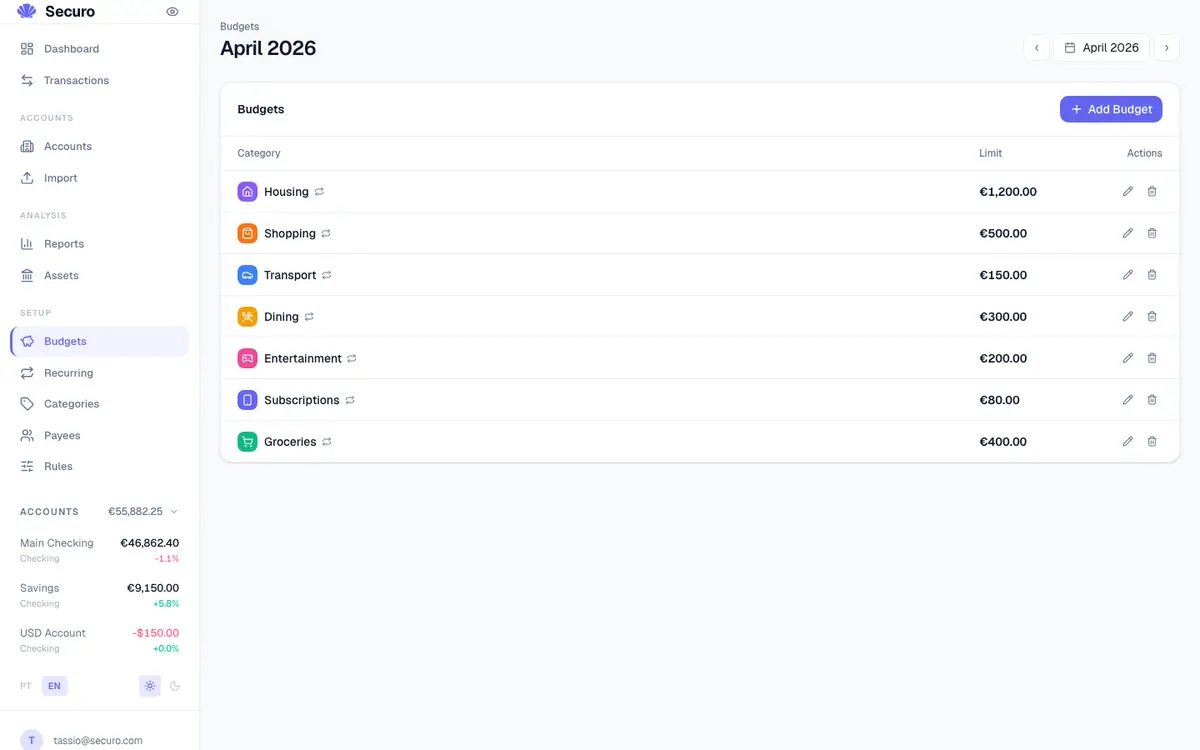
O resultado final reflete em menos tempo perdido com conciliamentos, menos preocupações com compliance e muito mais confiança no real patrimônio do negócio.
Autonomia, privacidade e controle: esse é o tripé da conta digital PJ para 2026.
Como estruturar um controle financeiro seguro e inteligente
Depois de entender os critérios e diferenciais, o passo seguinte é estruturar o controle digital em camadas:
- Centralize todas as contas em uma interface compatível com integração bancária
- Estabeleça políticas de automação para categorização inteligente dos gastos
- Configure sistemas de alerta para movimentações fora do padrão
- Utilize relatórios visuais para revisão mensal, sempre com filtros por categoria e conta
- Faça backups regulares dos dados, preferencialmente automatizados e criptografados
- Revise periodicamente os limites de movimentação e as permissões de usuários no sistema
- Mantenha seu sistema atualizado, auditando código-fonte se usar software open source
Essa lógica, que implemento com frequência em projetos de consultoria, reduz drasticamente fraudes, gastos indevidos e ainda prepara o empreendimento para escalabilidade sem sustos.
Conclusão
Finalizando esta jornada, posso afirmar: quem quer o melhor para sua empresa em 2026 não deve decidir apenas pelo menor preço ou pela promessa de “isentas tarifas”. A melhor conta digital PJ 2026 traz automação, integração, centralização, mas sobretudo respeito à privacidade, segurança real dos dados e liberdade tecnológica. A plataforma Securo reflete esse espírito open source, pronta para proteger e dar autonomia a cada usuário.
Se deseja saber mais sobre como implantar um novo modelo de gestão financeira, com total privacidade e personalização, conheça o Securo, experimente nossos recursos e sinta na prática o que uma conta PJ digital pensada para o futuro pode fazer pelo seu negócio.
Perguntas frequentes
O que é uma conta digital PJ?
Uma conta digital PJ é uma conta bancária voltada para pessoas jurídicas, acessível e gerenciável totalmente online. Ela permite realizar transações, pagamentos, recebimentos, integrações financeiras e relatórios 24 horas por dia, sem a necessidade de agências físicas. Seu foco está na facilidade, agilidade e redução de custos, especialmente para pequenas e médias empresas.
Como escolher a melhor conta digital PJ?
A melhor escolha depende do perfil do seu negócio, volume de transações, integração com outros sistemas, e das políticas de segurança da instituição. Recomendo avaliar tarifas praticadas, possibilidades de automação (como integração bancária automática), suporte ao cliente, proteção dos dados (criptografia, política de privacidade), limites operacionais e recursos de gestão multicontas. Ferramentas open source como Securo proporcionam ainda maior autonomia na gestão financeira e segurança dos dados.
Quais bancos oferecem conta PJ digital segura?
Muitos bancos digitais são regulados pelo Banco Central e oferecem camadas de segurança modernas, como autenticação em dois fatores, fundamentação em protocolos robustos e fundos garantidores. No entanto, a segurança máxima se alcança quando a plataforma oferece, além dessas proteções padrões, a possibilidade de manter todos os dados no seu próprio servidor, criptografar as informações do começo ao fim e não compartilhar informações com terceiros, como ocorre com plataformas de código aberto e auto-hospedadas.
Vale a pena ter conta digital PJ em 2026?
Sim, e cada vez mais. As contas digitais PJ oferecem agilidade, automação, economia e controle, além de facilitar a gestão de recursos e o acompanhamento financeiro em tempo real. Para negócios de todos os portes, mas principalmente micro e pequenas empresas, os ganhos operacionais e de segurança superam o modelo tradicional. Pensando em flexibilidade e privacidade, vale priorizar alternativas onde você mantenha o controle total dos seus dados.
Quanto custa uma conta digital PJ?
O custo varia de acordo com as tarifas por serviço, como transferências, emissão de boletos, manutenção de conta e integrações. É importante consultar listas públicas como a do Banco Central para comparar valores. Além disso, plataformas open source, por terem código auditável e possibilidade de auto-hospedagem, agregam economia ao eliminar intermediários e tarifas ocultas, tornando-se mais vantajosas a médio prazo.